Công văn 2594 về đối tượng giảm thuế TNDN 30% theo nghị định 92/2021
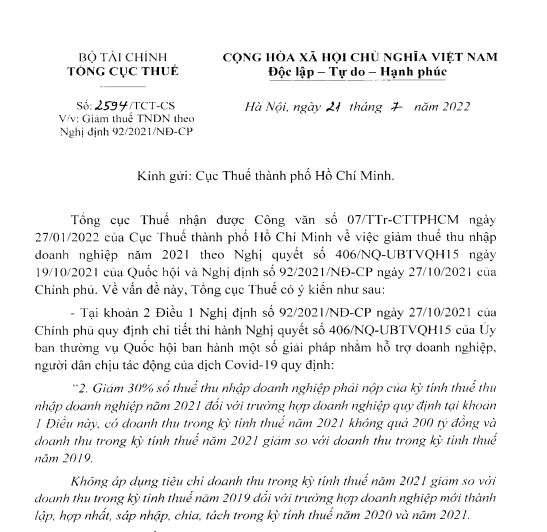
Vừa qua Tổng cục thuế vừa có Công văn số 2594/TCT-CS ngày 21 tháng 7 năm 2022 trả lời Cục thuế Hồ Chí Minh về việc giảm thuế TNDN 2021 theo nghị quyết 406/NQ của Quốc Hội và Nghị định 92/2021/NĐ-CP, ý kiến của Tổng cục t
 Đội ngũ 3M··1 phút đọc
Vừa qua Tổng cục thuế vừa có Công văn số 2594/TCT-CS ngày 21 tháng 7 năm 2022 trả lời Cục thuế Hồ Chí Minh về việc giảm thuế TNDN 2021 theo nghị quyết 406/NQ của Quốc Hội và Nghị định 92/2021/NĐ-CP, ý kiến của Tổng cục thuế như sau
– Các Doanh nghiệp có hoạt động trong năm 2019 nhưng không có doanh thu thì không thuộc đối tượng giảm thuế TNND
– Các Doanh nghiệp hoạt động ngắn hơn 03 tháng có phát sinh doanh thu thì xác định doanh thu 2019 theo nguyên tắc gạch đầu dòng thứ nhất điểm b khoản 2 điều 1 Nghị định 92/2021: “doanh thu của kỳ tính thuế đó được xác định bằng doanh thu thực tế trong kỳ tính thuế chia (:) cho số tháng doanh nghiệp thực tế hoạt động sản xuất kinh doanh trong kỳ tính thuế nhân (x) với 12 tháng”
Tải Công văn tại đây: Công văn 2594/TCT
Bài viết liên quan
Văn bản có hiệu lực tuần 16–22/11/2026: thủ tục hải quan hàng chuyển phát nhanh và kiểm toán năng lượng
Tin thuế tuần này: đề xuất giảm thủ tục hóa đơn điện tử, gần 144.000 mã số thuế được đóng, Bộ Tài chính tổng kết thử nghiệm trợ lý ảo AI