Khác biệt giữa cá nhân cư trú và cá nhân không cư trú
Theo quy định của Luật Thuế Thu nhập cá nhân và Thông tư 111/2013/TT-BTC, cá nhân cư trú và cá nhân không cư trú tại Việt Nam được phân biệt dựa trên các tiêu chí sau: 1. Tiêu chí xác định Tiêu chí Cá nhân cư trú Cá nhân
 Đội ngũ 3M··2 phút đọc
Theo quy định của Luật Thuế Thu nhập cá nhân và Thông tư 111/2013/TT-BTC, cá nhân cư trú và cá nhân không cư trú tại Việt Nam được phân biệt dựa trên các tiêu chí sau:
1. Tiêu chí xác định
Tiêu chí Cá nhân cư trú Cá nhân không cư trú Thời gian có mặt tại Việt Nam Có mặt tại Việt Nam từ 183 ngày trở lên hoặc trong 12 tháng liên tục Có mặt tại Việt Nam dưới 183 ngày Nơi ở thường xuyên Có nơi ở thường xuyên tại Việt Nam, bao gồm: – Đăng ký thường trú. – Có hợp đồng thuê nhà từ 183 ngày trở lên. Không đáp ứng điều kiện nơi ở thường xuyên tại Việt Nam.
2. Cách tính thuế TNCN
Tiêu chí Cá nhân cư trú Cá nhân không cư trú Thu nhập chịu thuế Tính trên toàn bộ thu nhập (phát sinh cả trong và ngoài Việt Nam). Chỉ tính trên thu nhập phát sinh tại Việt Nam. Biểu thuế áp dụng – Thu nhập từ tiền lương, tiền công: Áp dụng biểu thuế lũy tiến từng phần. – Thu nhập khác: Áp dụng thuế suất cố định tùy loại thu nhập. Thu nhập từ tiền lương, tiền công: Áp dụng thuế suất cố định 20%.
3. Quyền lợi về giảm trừ thuế
Tiêu chí Cá nhân cư trú Cá nhân không cư trú Giảm trừ gia cảnh Được áp dụng (giảm trừ bản thân và người phụ thuộc). Không được áp dụng giảm trừ gia cảnh. Các khoản giảm trừ khác Được giảm trừ bảo hiểm bắt buộc, quỹ từ thiện, quỹ khuyến học. Không được áp dụng các khoản giảm trừ này.
4. Trách nhiệm khai báo thuế
Tiêu chí Cá nhân cư trú Cá nhân không cư trú Khai thuế Phải khai thuế cho cả thu nhập phát sinh tại Việt Nam và ở nước ngoài (nếu có). Chỉ khai thuế cho thu nhập phát sinh tại Việt Nam. Hoàn thuế Có quyền yêu cầu hoàn thuế nếu nộp thừa. Không áp dụng hoàn thuế trừ trường hợp đặc biệt.
5. Hiệu lực áp dụng
– Cá nhân cư trú hoặc không cư trú được xác định theo từng năm tính thuế (từ 01/01 đến 31/12).
– Trường hợp cá nhân nước ngoài vào hoặc rời khỏi Việt Nam trong năm, thì thời gian 183 ngày được tính từ ngày có mặt tại Việt Nam.
Bài viết liên quan
Điểm mới Nghị định 310/2025/NĐ-CP: Nguyên tắc xử phạt khi khai sai, chậm nộp nhiều tờ khai thuế
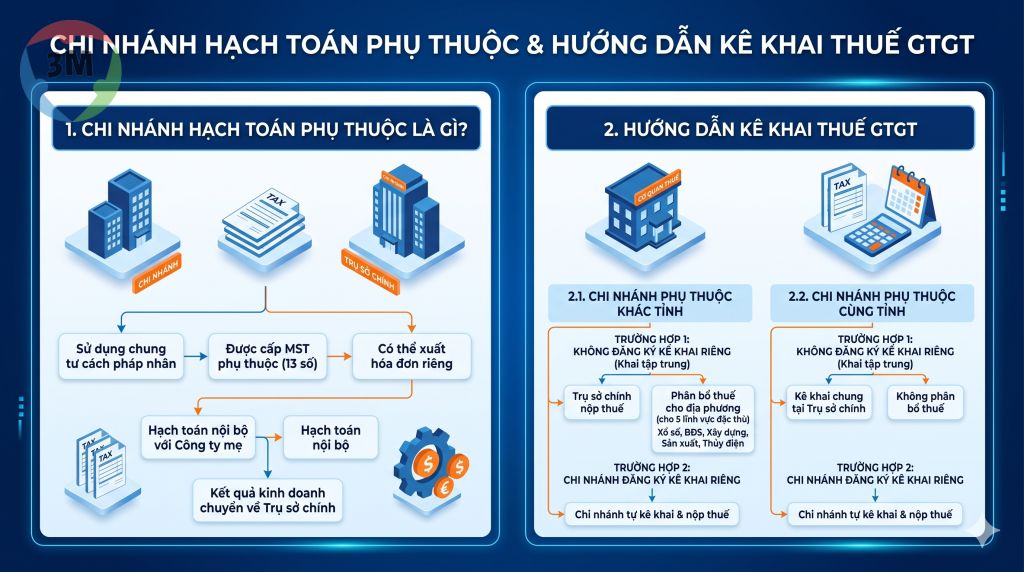
Chi nhánh hạch toán phụ thuộc là gì? Hướng dẫn kê khai thuế GTGT